Hot sale
Cintillo de promociones



Hot sale
Cintillo de promociones
Un seguro médico para pymes es una póliza de gastos médicos colectiva pensada para empresas pequeñas y medianas, con condiciones de ingreso más accesibles que los esquemas corporativos tradicionales. Para Recursos Humanos, elegir bien implica revisar requisitos de ingreso, deducible, cobertura y alta digital. Aquí verás por qué muchas pymes aún no lo ofrecen y qué hace diferente a Sofía.
El seguro médico para pymes en México es una de esas prestaciones cuyos beneficios ya casi todo mundo conoce y que, aun así, muchas empresas pequeñas todavía no ofrecen. En esta guía verás qué es, por qué existe esa brecha entre lo que se sabe y lo que se hace, qué debe tener un buen seguro para este segmento, y qué hace diferente a Sofía frente a un esquema tradicional.
Un seguro médico para pymes es una póliza de gastos médicos colectiva pensada para empresas pequeñas y medianas, con condiciones de ingreso más accesibles que los esquemas corporativos tradicionales. Funciona igual que cualquier otro seguro de gastos médicos para empleados: la empresa, como persona moral, contrata la póliza y su equipo queda cubierto mientras dure la relación laboral.
La diferencia está en el diseño comercial, no en el mecanismo. Mientras los planes corporativos suelen exigir plantillas grandes, un seguro para pymes baja ese requisito y simplifica el alta. Al tratarse de una póliza colectiva, el costo por persona suele ser más bajo que el de un seguro individual equivalente, porque el riesgo se reparte entre todo el equipo. Si quieres ubicarlo dentro del panorama general, lo comparamos con otras opciones en tipos de seguro para empresas.
No es que a las pymes no les interese cuidar a su equipo, es que históricamente el mercado no estaba diseñado para ellas.
● Percepción de que es solo para grandes corporativos: Durante años, el seguro de gastos médicos mayores para empresas se vendió y se comunicó pensando en plantillas de cientos de personas. Esa narrativa dejó fuera del mapa a las pymes, que asumieron que el beneficio no era para ellas.
● Requisitos de ingreso altos: Los esquemas tradicionales suelen pedir un número mínimo elevado de colaboradores para cotizar. Una empresa de 10 o 15 personas simplemente no alcanzaba el umbral.
● Procesos complicados: Altas y administración llenas de papeleo, agentes intermediarios y tiempos de espera largos. Para un equipo sin área de beneficios dedicada, eso se vuelve una carga difícil de sostener.
● La idea de que el costo no se justifica: Muchas pymes asumen que el gasto no tiene sentido para un equipo chico. Es una creencia más que un cálculo, y suele estar desactualizada frente a los precios por persona de hoy.
Estas barreras han cambiado con la llegada de aseguradoras digitales, parte del fenómeno healthtech e insurtech, enfocadas específicamente en este segmento. Estas aseguradoras rediseñaron tanto el producto como el proceso, de modo que una empresa pequeña hoy puede contratar en días, no en semanas, y sin un ejército de intermediarios de por medio, e ideal para el número de personas en su equipo.
Los beneficios de dar seguro médico, retención, menos ausentismo y deducción fiscal, ya son conocidos, y los cubrimos a detalle en seguros para empresas: beneficios y deducción fiscal; lo que cambia es cuánto pesan cuando el equipo es pequeño.
En una empresa de 10 personas, perder a alguien por falta de prestaciones competitivas no es un número en un reporte de rotación, es un golpe directo a la operación. Las pymes compiten por talento contra empresas más grandes que sí ofrecen seguro de gastos médicos mayores para empresas, así que no ofrecerlo no es neutral: es una desventaja competitiva activa. Y el costo de una incapacidad prolongada o un ausentismo mal gestionado golpea proporcionalmente más a un equipo chico, donde cada persona cubre funciones que no siempre tienen respaldo inmediato. A eso se suman las cargas que la empresa ya asume por cada colaborador, como el impuesto sobre nómina, que encarecen cada contratación y vuelven más caro reemplazar talento.
Por eso, para una pyme, el seguro médico no es un beneficio tardío, es una decisión de supervivencia competitiva desde etapas tempranas.
No todos los seguros para empresas están diseñados pensando en equipos pequeños, así que vale la pena revisar algunos puntos de producto antes de contratar.
● Requisito de ingreso accesible: Un número mínimo de colaboradores bajo, para que una pyme real pueda calificar sin inflar artificialmente su plantilla. Si un seguro pide decenas de personas de entrada, deja fuera a la mayoría de las empresas pequeñas.
● Sin deducible o con uno bajo: Entre más bajo el deducible, antes empieza a servir el seguro, algo clave cuando el equipo lo va a usar para temas cotidianos y no solo para emergencias.
● Cobertura integral en un mismo plan: Que cubra cuidados mayores, menores y preventivos juntos, no solo hospitalizaciones, para no tener que sumar pólizas extra por lo básico.
● Alta y administración 100% digital: Dar de alta al equipo, gestionar pagos y administrar el plan desde un portal, sin depender de papeleo ni de agentes externos. Eso le quita a RRHH una carga operativa que en una pyme no siempre tiene quién la absorba.
● El equipo lo usa directo, sin RRHH como intermediario. Cada persona agenda y usa su seguro directamente desde la app, sin que tenga que pasar por Recursos Humanos para cada consulta o trámite. En una pyme, esto es valioso, ya que se libera muchísimo tiempo para RRHH.
● Atención médica rápida: Acceso ágil a consulta y seguimiento sin intermediarios, porque un beneficio que cuesta usar termina sin usarse.
Hoy, las empresas con seguro de gastos médicos mayores bien elegido revisan justo estos puntos antes de firmar, porque son los que separan un beneficio real de uno que solo luce bien en el papel.
Con estos criterios en mente, así es como Sofía está construida para que una pyme pueda dar este beneficio sin la complejidad de un esquema corporativo tradicional.
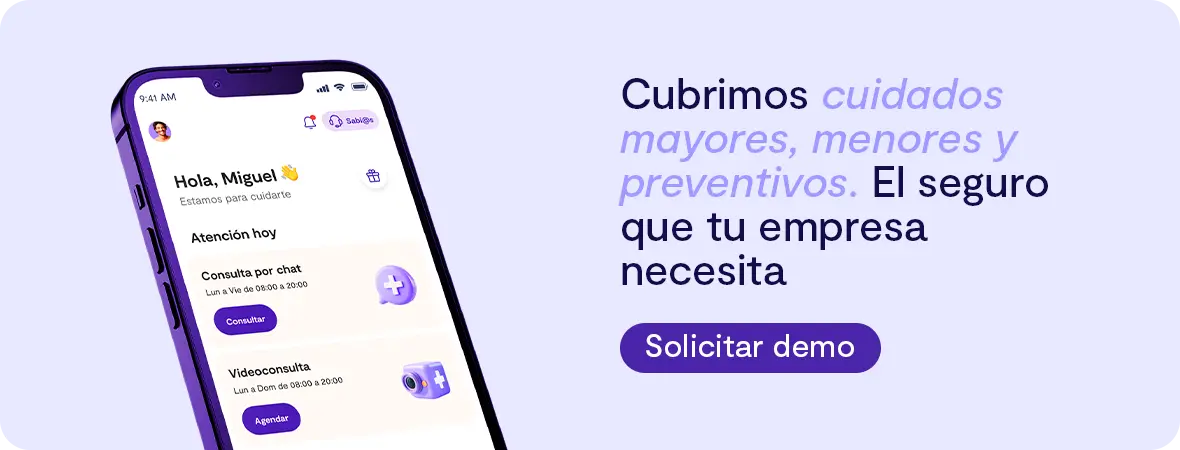
Si estás buscando un seguro de gastos médicos mayores para empleados pagado por la empresa, vale la pena una aclaración: Sofía no es una póliza tradicional, es un seguro de salud que combina cuidados médicos mayores, menores y preventivos en un mismo plan. Te explicamos qué es Sofía a fondo, pero esto es lo que la hace distinta para una pyme:
● Requisito de ingreso accesible: Solo necesitas 10 o más colaboradores para contratar Sofía, muy por debajo de los mínimos que suelen pedir los esquemas tradicionales. Para una empresa mediana, eso vuelve el beneficio alcanzable desde ya, sin trucos de plantilla.
● Sin deducible: El equipo no tiene que alcanzar un monto mínimo de gasto antes de que el seguro empiece a cubrir, lo puede usar desde el primer peso. Eso cambia por completo la frecuencia con la que el beneficio de verdad se aprovecha.
● Cuidados médicos mayores, menores y preventivos en un mismo plan: Desde una gripa hasta una hospitalización, todo vive en la misma cobertura, sin necesitar un seguro adicional para lo básico ni para la prevención.
● 100% digital: El alta de colaboradores, la gestión de pagos y el uso del seguro se manejan desde un portal administrativo y la app, sin depender de agentes externos ni de trámites en papel.
● Regulación: Según su propia comparación pública, Sofía es la única aseguradora digital regulada por la CNSF en México, un punto que puedes revisar en Sofía vs. otros seguros. Estar regulada por la CNSF significa operar bajo las reglas y la supervisión del sistema asegurador mexicano, no como un simple intermediario, algo que da respaldo cuando lo que está en juego es la salud del equipo.
Puesto junto a un seguro de gastos médicos mayores pagado por la empresa de corte tradicional, el contraste es claro, mismos fundamentos de protección, mucha menos fricción para contratarlo y usarlo.
Dar un buen seguro médico ya no depende del tamaño de tu empresa, sino de elegir a la aseguradora correcta. Durante años el mercado trató este beneficio como algo reservado para los grandes corporativos; hoy una pyme puede ofrecer cuidados médicos mayores, menores y preventivos a su equipo sin el papeleo ni los mínimos imposibles de antes.
Sofía está pensada justo para eso: para que una empresa pequeña o mediana pueda dar este beneficio con la misma seriedad que una grande, pero sin su complejidad. Alta digital, sin deducible y un plan que el equipo puede usar desde el primer día.
Si quieres verlo en tu caso, solicita una demo o cotiza tu plan con Sofía y empieza a cuidar a tu equipo sin que se dispare el presupuesto de la empresa.
Un beneficio que tus colaboradores sí valoran
Sin deducible, sin letra chiquita, sin sorpresas.
 Habla con un asesor
Un seguro pensado para equipos como el tuyo
Altas, bajas y pagos, todo en un solo lugar.
19 Apr 2025
04 Dec 2023
